
Вроде и работаешь, и зарплата приходит на карту, а к концу месяца опять пусто. Деньги словно вода сквозь пальцы утекают: на еду, на проезд, на внезапно порвавшиеся ботинки, на кофе с друзьями. Хочется и на отпуск отложить, и чтобы на будущее что-то было, а как? Знакомо до боли?
Так вот, здесь мы эту боль лечим. Раз и навсегда. Мы не будем учиться жесткой экономии или составлять сложные таблицы в Excel. Мы построим систему, которая будет копить и приумножать деньги за вас, пока вы спите, работаете или смотрите сериалы. Называется это «финансовый автопилот».
Шаг 1: Разбираемся с картой сокровищ (или куда уходят деньги)
Прежде чем куда-то ехать, нужно понять, где мы находимся сейчас. Невозможно настроить автопилот, не зная точки старта. Поэтому наш первый шаг — без паники и осуждения посмотреть, а куда, собственно, уходят наши деньги.
Зачем это нужно?
Представьте, что вы хотите навести порядок в шкафу. Вы же не будете просто запихивать новые вещи поверх старых? Вы сначала все вытащите, посмотрите, что у вас есть, что вы носите, а что давно пора отдать. С деньгами то же самое. Нам нужно увидеть всю картину целиком, чтобы понять, где можно «ужаться» без боли, а где — нет.
Это не про то, чтобы отказывать себе в каждой чашке кофе. Это про то, чтобы осознанно решать, на что вы хотите тратить свои кровно заработанные. Может, окажется, что пять разных подписок на онлайн-кинотеатры съедают сумму, равную хорошему ужину в ресторане, а вы и не замечали.
Как это сделать просто?
Забудьте про блокноты и ручки, если вам это не нравится. Сегодня все делают банковские приложения.
- Откройте приложение вашего банка. Почти у каждого банка сейчас есть раздел «Анализ финансов» или «История операций с категориями».
- Посмотрите на круговую диаграмму. Банк сам уже разложил ваши траты по полочкам: «Супермаркеты», «Транспорт», «Кафе и рестораны», «Развлечения».
- Просто изучите это. Без цели «срочно все урезать!». Просто посмотрите. Какие 2-3 категории самые большие (кроме обязательных платежей типа аренды)? Удивляют ли вас какие-то цифры?
Этот процесс занимает от силы 10-15 минут. Цель — не стать бухгалтером-маньяком, а просто получить общее представление. Эта ясность — ваш фундамент. Когда вы видите, что на спонтанные покупки уходит сумма, которой хватило бы на оплату коммуналки, становится проще контролировать себя. И главное, вы начинаете понимать, откуда можно безболезненно взять деньги для нашего автопилота. Когда есть порядок в финансах, мысль о том, что придется брать быстрый займ до зарплаты, просто не приходит в голову.
Шаг 2: Прокладываем «денежные рельсы»
А вот и начинается самое интересное — строительство нашего автопилота. Основной секрет успешного накопления — сделать так, чтобы вам не приходилось об этом думать. Нужно убрать из этого процесса себя, свою лень, свои «ой, начну со следующей зарплаты».
Принцип «Сначала заплати себе»
Представьте, что ваша будущая пенсия или мечта о новой машине — это такой же обязательный платеж, как аренда квартиры или интернет. Вы же не забываете за них платить? Вот и за свое будущее забывать нельзя.
Поэтому мы будем откладывать деньги не «если что-то останется в конце месяца» (спойлер: никогда ничего не остается), а в самый первый момент, как только они пришли на счет. Сразу. Автоматически.
Как настроить автоматический перевод?
Это делается в вашем банковском приложении за пять минут. Эта функция может называться «Автоплатеж», «Регулярный перевод» или «Перевод по расписанию».
- Откройте два дополнительных счета. Помимо вашей основной карты, на которую приходит зарплата, вам понадобятся еще как минимум два:
- Накопительный счет. Это как копилка, только в банке и с небольшим процентом. Отсюда мы будем брать деньги на крупные покупки или непредвиденные расходы.
- Брокерский счет. Это ваш портал в мир инвестиций, где деньги будут не просто лежать, а работать. Не пугайтесь этого слова, мы разберемся с ним в следующем шаге. Открыть его можно так же просто, как и обычный счет, прямо в приложении вашего банка.
- Зайдите в приложение и найдите «Автопереводы».
- Создайте правило №1: «Каждое 26-е число (или любой день после дня зарплаты) переводить 10% от зарплаты с моей основной карты на мой Накопительный счет».
- Создайте правило №2: «Каждое 26-е число переводить 5-10% от зарплаты с моей основной карты на мой Брокерский счет».
Всё! Вы только что проложили рельсы. Теперь, каждый месяц, без вашего участия, маленькие денежные вагончики будут отправляться в правильном направлении. Вы даже не успеете заметить их уход, а они уже будут работать на ваше будущее.
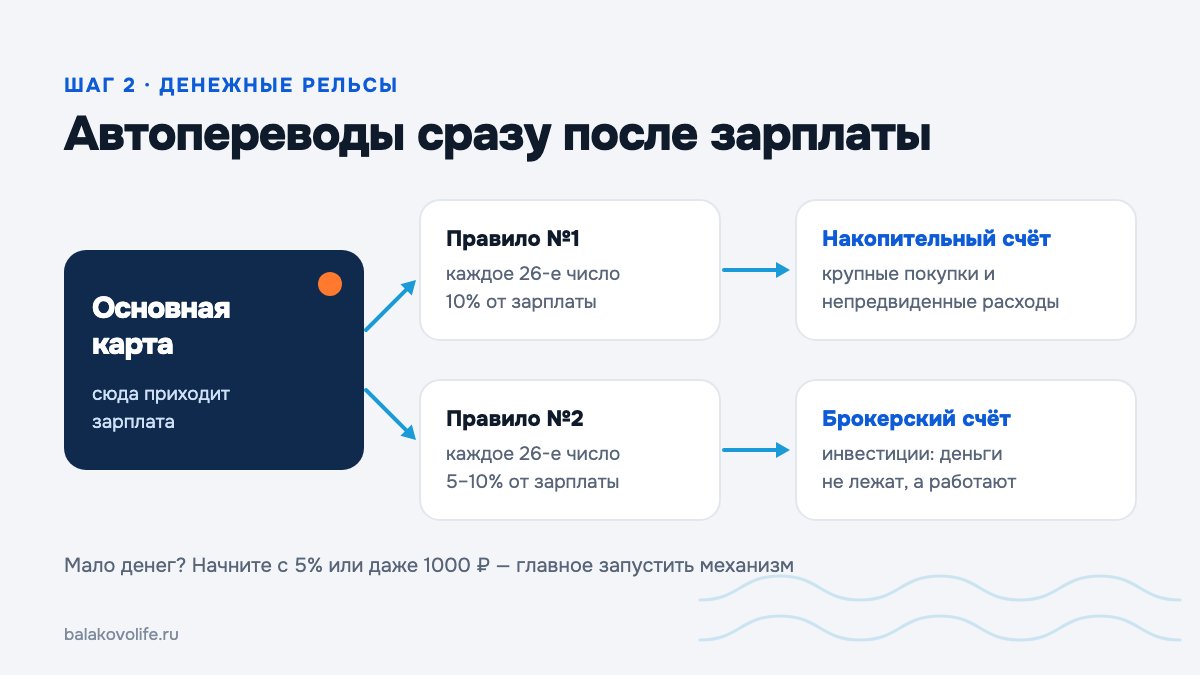
Сколько откладывать? Начните с комфортной суммы. Даже если это 5% или даже 1000 рублей. Главное — запустить механизм, выработать привычку. Потом, когда вы втянетесь и увидите первые результаты, вам самим захочется увеличить эту сумму.
Шаг 3: Выбираем «станции назначения» для наших денег
Итак, рельсы проложены, вагончики с деньгами поехали. Но куда именно они должны приехать? Просто копить деньги под матрасом или на обычном счете — плохая идея. Их потихоньку съедает инфляция (это когда цены растут, а на ту же 1000 рублей можно купить все меньше и меньше).
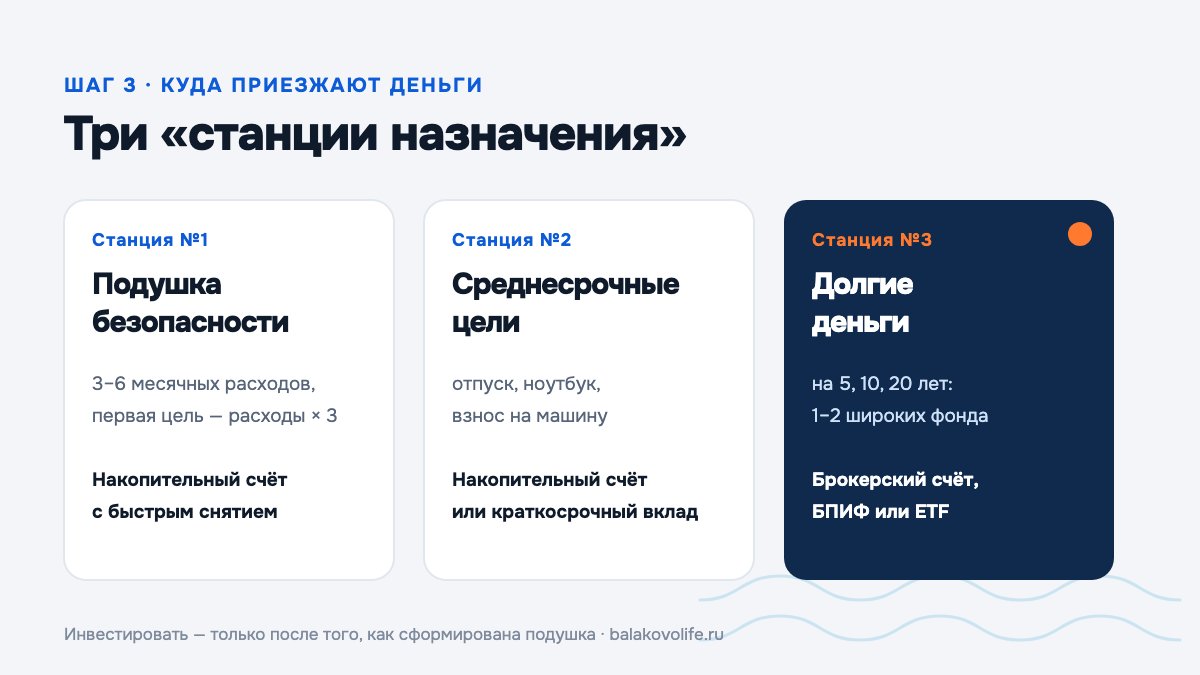
Наши деньги должны работать. Поэтому у нас будет три главные «станции назначения».
Станция №1: «Подушка безопасности» (Накопительный счет)
Это ваш главный стратегический запас. Ваша «неприкасаемая» заначка на случай форс-мажора. Сломалась машина? Потеряли работу? Срочно нужны деньги на лечение? Вот для этого и нужна подушка.
- Аналогия: Это как запаска в багажнике. Вы ездите каждый день и не думаете о ней. Но если вдруг проколете колесо посреди трассы, вы скажете себе огромное спасибо за то, что она есть.
- Размер: В идеале — от 3 до 6 ваших месячных расходов. Посчитайте, сколько вы тратите в месяц на все необходимое (жилье, еда, транспорт). Умножьте на 3. Это ваша первая цель.
- Где хранить: На накопительном счете с возможностью быстрого снятия без потери процентов. Деньги должны быть под рукой, но не на основной карте, чтобы не было соблазна потратить их на ерунду.
Наличие такой подушки дает невероятное чувство спокойствия. Вы знаете, что защищены от большинства жизненных неурядиц. Вам не придется в панике искать, где получить займ, если что-то случится. У вас не будет необходимости обращаться в мфо, которые предлагают быстрые деньги под огромный процент. Подушка безопасности — это ваша личная страховка от долгов и стресса. Она помогает избежать ситуации, когда единственным выходом кажется оформить онлайн заявку на микрозаймы на не самых выгодных условиях.
Станция №2: «Среднесрочные цели» (тоже Накопительный счет, но другой)
Это деньги на ваши понятные и обозримые мечты. Отпуск через год, новый ноутбук через полгода, первый взнос на машину через два года.
- Аналогия: Это как копить на конкретную вещь. Вы видите цель, она вас мотивирует.
- Как делать: Можно открыть несколько целевых накопительных счетов прямо в приложении. Назовите их понятно: «На отпуск в Таиланд», «На новый телефон». Визуализация цели очень помогает.
- Где хранить: Тоже на накопительном счете или краткосрочном вкладе. Инвестировать эти деньги рискованно, ведь они могут понадобиться в конкретный срок, а на рынке инвестиций в этот момент может быть спад.
Станция №3: «Долгое путешествие к богатству» (Брокерский счет)
Это станция для самых «длинных» денег. Тех, которые вы готовы отложить на 5, 10, 20 лет. Это деньги на крупный капитал, на пассивный доход в будущем, на оплату пенсионных накоплений, которые будут вас кормить в старости. Здесь мы не просто копим, мы заставляем деньги размножаться.
Аналогия: Это как посадить маленькое деревце. Сначала это тоненький прутик. Вы его поливаете (регулярно пополняете счет). Он растет медленно. Но через 10-20 лет это будет огромное, крепкое дерево, которое дает тень и плоды (ваш капитал и дивиденды).
Важно знать
Никогда, слышите, никогда не начинайте инвестировать, пока у вас не сформирована «Подушка безопасности». Инвестиции — это игра вдолгую. Завтра ваши вложения могут временно подешеветь. Если вам в этот момент срочно понадобятся деньги, вы будете вынуждены продать их в убыток. Подушка безопасности — это ваш щит, который позволяет спокойно переждать любые бури на рынке и не трогать ваши долгосрочные вложения.
Во что вкладывать новичку, чтобы не сойти с ума?
Забудьте про сложные графики, новости и попытки угадать, какие акции «выстрелят». Есть простой и надежный путь для начинающих — биржевые фонды (БПИФ или ETF).
- Что это такое? Представьте, что вы хотите купить фруктов. Можно купить килограмм яблок. А можно купить готовую корзину, где уже лежит одно яблоко, один апельсин, банан, веточка винограда и киви. Если вдруг яблоки в этом году не уродились и подорожали, это не так страшно, потому что у вас есть другие фрукты.
- Фонд — это и есть такая «корзина», только вместо фруктов там акции десятков или даже сотен крупнейших компаний. Например, вы покупаете одну частичку (пай) фонда на российские компании, и вы как бы становитесь крошечным совладельцем и Сбера, и Газпрома, и Яндекса одновременно. Есть фонды на компании из разных стран, на компании, которые занимаются, например, развитием сельского хозяйства и пищевой промышленности.
- Почему это хорошо? Это снижает риски. Если у одной компании дела пойдут плохо, другие вытянут ваш общий результат. Вы не ставите все на одну «лошадь».
Ваша задача проста: выбрать 1-2 широких фонда и регулярно, каждый месяц, на ту сумму, что приходит с автоплатежа, докупать их паи. Просто, методично, не обращая внимания на панику в новостях. Это называется «стратегия усреднения».
Шаг 4: Проводим техосмотр нашего автопилота
Наш автопилот настроен и работает. Но это не значит, что про него можно забыть на 30 лет. Как и любой сложный механизм, он требует периодического техосмотра.
Когда и что проверять?
Достаточно делать это раз в полгода или раз в год. Или когда в вашей жизни происходят серьезные изменения: вы сменили работу, у вас повысилась зарплата, родился ребенок.
Ваш чеклист для техосмотра:
- Проверяем размер отчислений. Ваша зарплата выросла? Отлично! Значит, можно увеличить и сумму автоплатежей. Ваши 10% от 50 000 рублей и 10% от 80 000 рублей — это разные деньги. Пусть ваш автопилот тоже «растет» вместе с вами.
- Анализируем «подушку безопасности». Она все еще покрывает 3-6 месяцев ваших расходов? Может, расходы выросли, и подушку пора «долить»? Если она уже сформирована, то деньги с автоплатежа №1 можно перенаправить на инвестиции или среднесрочные цели.
- Сверяемся с целями. Ваши среднесрочные цели еще актуальны? Может, вы уже передумали покупать машину и хотите поехать в кругосветку? Тогда стоит переименовать счет и скорректировать сумму.
- Смотрим на инвестиционный портфель. Не нужно делать это каждый день! Раз в год посмотрите на состав ваших фондов. Возможно, вы захотите что-то добавить. Но главное правило — не паниковать и не продавать все, если вы видите временное снижение. Помните про дерево? Оно не растет идеально ровно каждый день.
Этот ежегодный «чек-ап» помогает убедиться, что ваш автопилот все еще везет вас к вашим реальным, актуальным целям, а не едет по старому, уже ненужному маршруту.
FAQ: 3 частых вопроса по теме
1. Что делать, если у меня совсем маленькая зарплата и откладывать нечего?
Это самое частое заблуждение. Начать можно с любой, даже символической суммы: 500 рублей, 100 рублей в месяц. Здесь важен не размер, а сам факт запуска системы. Вы формируете привычку. Вы прокладываете «денежные рельсы». Как только ваш доход хоть немного увеличится, механизм уже будет работать, и вам останется только поменять цифру в настройках автоплатежа. Это гораздо проще, чем каждый раз начинать с нуля.
2. А если у меня есть долги и кредиты? Что в приоритете?
Если у вас есть «дорогие» долги с высоким процентом (например, микрозаймы онлайн или долги по кредитной карте), их погашение — ваш приоритет №1. Это как пробоина в лодке: нет смысла вычерпывать воду стаканом (копить), если можно сначала заделать огромную дыру (погасить долг). Направьте все свободные силы на это. Однако, даже в этой ситуации попробуйте настроить автоплатеж хотя бы на 500-1000 рублей в месяц на накопительный счет для «мини-подушки». Это нужно, чтобы в случае следующего форс-мажора вы не полезли за новым, еще более дорогим займом, а взяли деньги из этой маленькой заначки, разорвав порочный круг. Ситуация, когда заемщику нужно срочно найти деньги и он ищет безотказных микрозаймов, часто возникает именно из-за отсутствия даже минимального резерва. Лучше избежать этого, чем потом ждать одобрения заявки на невыгодный банковский кредит.
3. Инвестиции — это же очень рискованно, можно все потерять?
Да, любой вид инвестиций несет в себе риски. Но не инвестировать — это тоже риск. Риск того, что все ваши сбережения съест инфляция. Покупая широкие фонды на долгий срок (10+ лет), вы максимально снижаете эти риски. История показывает, что на длинных дистанциях рынки всегда растут, несмотря на все кризисы. Главное — не паниковать, не пытаться спекулировать, а методично следовать своей стратегии: регулярно пополнять счет и диверсифицировать (не класть все яйца в одну корзину). Это не казино, а марафон.
Итоги
Финансовый автопилот — это не волшебная таблетка, которая сделает вас миллионером за ночь. Это простая, понятная и невероятно эффективная система, которая снимает с вас стресс и необходимость в силе воли.
Давайте повторим 4 шага:
- Понимаем, куда уходят деньги, посмотрев аналитику в банковском приложении.
- Настраиваем автоматические переводы с зарплатной карты на накопительный и брокерский счета.
- Распределяем деньги по трем направлениям: подушка безопасности, среднесрочные цели и долгосрочные инвестиции в фонды.
- Раз в год проводим «техосмотр» системы, чтобы убедиться, что она все еще служит вашим целям.
Все. Эта система освобождает ваш самый ценный ресурс — ваше время и нервы. Вы перестаете тревожиться о деньгах, потому что знаете: система работает. Деньги копятся. Капитал растет. А вы можете спокойно жить свою жизнь, зная, что ваш автопилот уверенно везет вас в сторону финансовой свободы. Начните сегодня. Прямо сейчас откройте банковское приложение. Это займет 15 минут, но изменит ваше финансовое будущее навсегда.
Обсуждение
0Комментариев пока нет — начните обсуждение первым.