
Вас ждет государственная пенсия в размере 20 000 рублей? Для человека с медианной зарплатой по РФ, начавшего работать в 20-25 лет, ответ — однозначное «да».
Это не прогноз, а математический расчет, основанный на текущей пенсионной формуле и статистике. Чтобы обеспечить себе ежемесячный пассивный доход, сопоставимый с хорошей зарплатой, 10 лет назад, в 2014 году, нужно было начать откладывать и инвестировать сумму, эквивалентную стоимости нескольких краткосрочных займов.
Декомпозиция проблемы: что такое 20 000 рублей сегодня
Статистический срез
По данным Социального фонда России (СФР) на начало 2024 года, средний размер страховой пенсии по старости неработающих пенсионеров составляет 23 449 рублей. Цифра 20 000 рублей — это не пессимистичный сценарий, а реалистичный ориентир для значительной части населения, особенно в регионах. Этот уровень дохода ставит человека на грань базового выживания.
Бюджет пенсионера: анализ трат
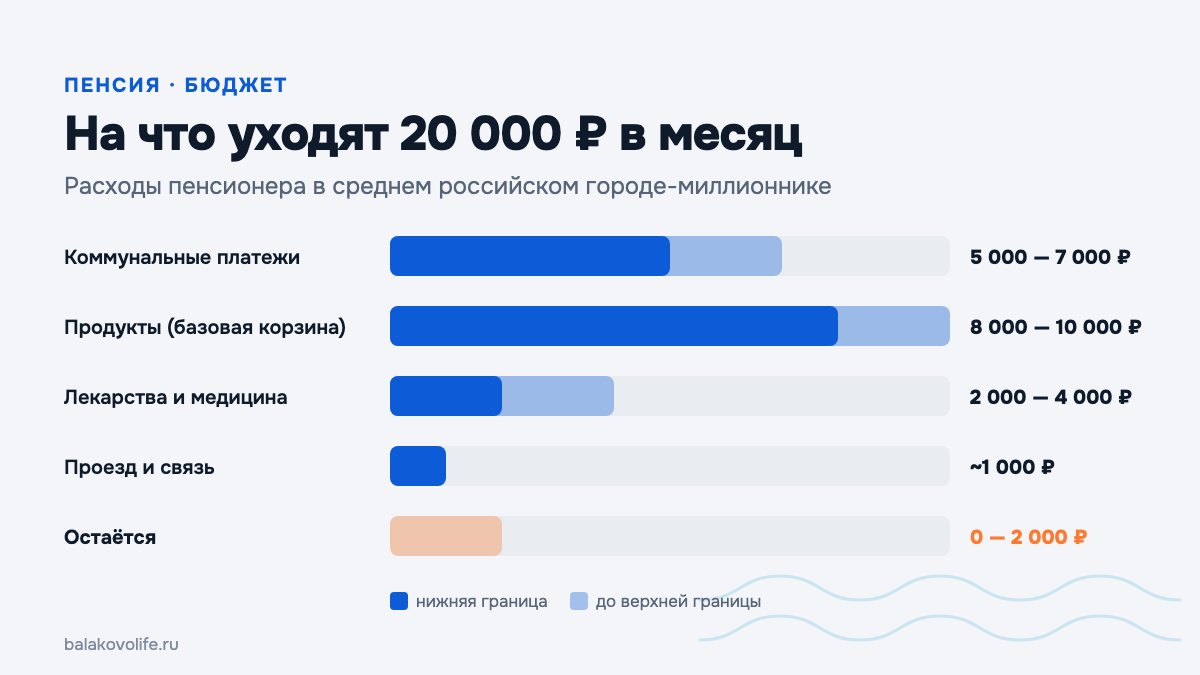
Проанализируем структуру расходов на 20 000 рублей в месяц в среднем российском городе-миллионнике:
- Коммунальные платежи: 5 000 — 7 000 ₽ (за однокомнатную квартиру).
- Продуктовая корзина (базовая): 8 000 — 10 000 ₽. Сюда не входят деликатесы, качественные фрукты или мясо премиум-класса.
- Лекарства и медицина: 2 000 — 4 000 ₽. Это минимальный набор для поддержания здоровья при хронических заболеваниях.
- Проезд и связь: ~1 000 ₽.
Итог: После обязательных платежей остается 0-2000 рублей. Этой суммы недостаточно для обновления одежды, ремонта бытовой техники, досуга или помощи близким. Любая непредвиденная ситуация, от поломки холодильника до необходимости платной медицинской услуги, требует привлечения заемных средств.
Главный противник накоплений: инфляция
Накопления в наличных или на банковском вкладе с минимальной процентной ставкой — это гарантированная потеря покупательной способности. Официальная инфляция в России за последние 10 лет (с 2014 по 2023 год включительно) составила, по данным Росстата, кумулятивно около 105%. Это означает, что 10 000 рублей в 2014 году по своей покупательной способности эквивалентны примерно 4 878 рублям в 2024 году. Деньги «под матрасом» обесценились более чем в два раза.
Расчетная модель: создаем дополнительный доход в 60 000 ₽/мес.
Постановка цели
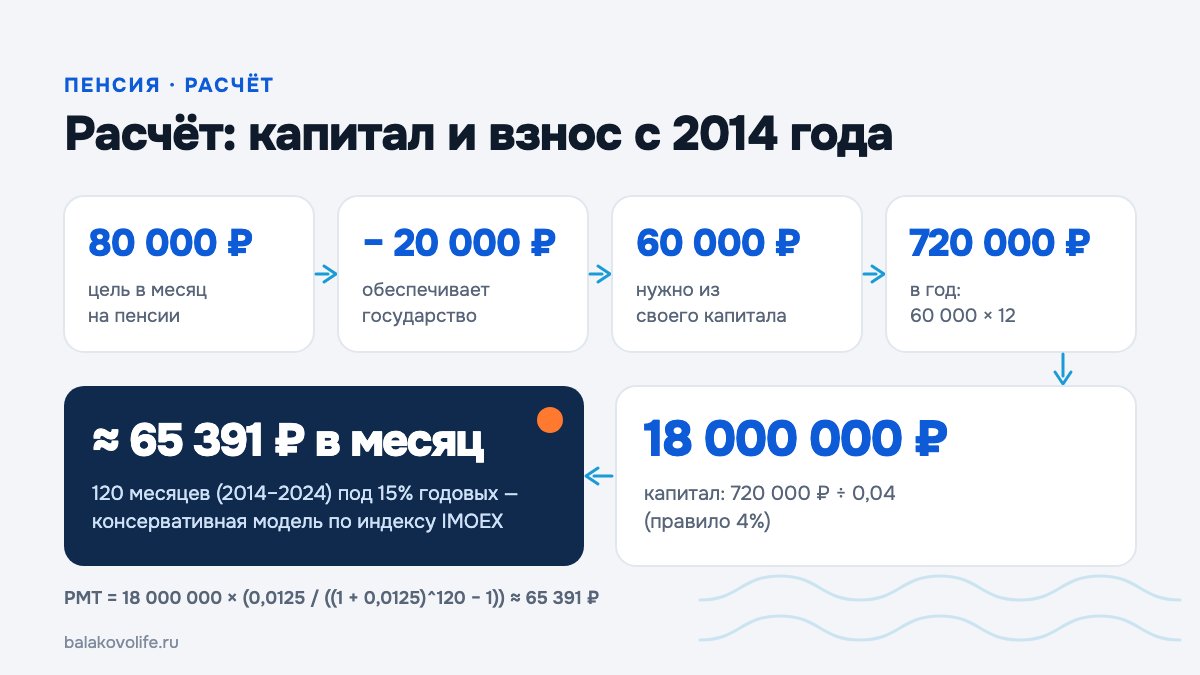
Предположим, наша цель — иметь комфортный уровень жизни на пенсии, который мы определяем в 80 000 рублей в месяц (в ценах 2024 года). Государство обеспечивает 20 000 рублей. Следовательно, наша задача — сгенерировать недостающие 60 000 рублей пассивного дохода из собственного капитала.
Правило 4% и необходимый капитал
В международной практике используется «правило 4%» (Safe Withdrawal Rate, SWR). Оно гласит, что пенсионер может ежегодно безболезненно изымать 4% от своего инвестиционного портфеля, чтобы капитала хватило на 25-30 лет.
- Годовая потребность: 60 000 ₽/мес. * 12 мес. = 720 000 ₽/год.
- Расчет капитала: 720 000 ₽ / 0,04 = 18 000 000 ₽.
Итак, для достижения цели к 2024 году необходимо было накопить капитал в размере 18 миллионов рублей.
Сколько нужно было откладывать с 2014 года?
Выбор инструмента
Простой банковский депозит не подходит из-за низкой реальной доходности (ставка по вкладу минус инфляция). Наиболее доступным и исторически эффективным инструментом для долгосрочных накоплений является фондовый рынок. Для расчета возьмем консервативную модель — инвестиции в индекс Московской биржи (IMOEX).
Среднегодовая номинальная доходность индекса IMOEX за период с 2014 по 2024 год с учетом реинвестирования дивидендов составила около 16%. Для нашего расчета возьмем более консервативное значение в 15% годовых (1,25% в месяц), чтобы учесть возможные ошибки в тайминге и комиссии.
Формула будущего капитала
Для расчета ежемесячного взноса используется формула будущего значения аннуитета. Нам нужно найти размер ежемесячного платежа (PMT).
- FV (Future Value): 18 000 000 ₽
- r (monthly interest rate): 0,0125 (15% / 12)
- n (number of periods): 120 месяцев (10 лет)
Формула для PMT: PMT = FV * (r / ((1 + r)^n - 1))
Подставляем значения:
PMT = 18 000 000 * (0,0125 / ((1 + 0,0125)^120 - 1))
PMT = 18 000 000 * (0,0125 / (4,4402 - 1))
PMT = 18 000 000 * (0,0125 / 3,4402)
PMT ≈ 65 391 ₽
Вывод: Чтобы к 2024 году накопить 18 миллионов рублей, необходимо было, начиная с 2014 года, ежемесячно инвестировать около 65 400 рублей в диверсифицированный портфель акций с доходностью на уровне рынка.
Психология бедности и финансовые барьеры
Ловушка потребительского кредитования
Сумма в 65 400 рублей в месяц для многих кажется неподъемной. Основная причина — закредитованность и финансовые привычки. Средний ежемесячный платеж по ипотеке в 2024 году превышает 30 000 рублей. Кредиты наличными на покупку автомобиля или оплату товаров для дачи съедают еще 15 000 — 25 000 рублей. Эти деньги работают на банки, а не на будущее человека.
Микрофинансирование как симптом
Распространение МФО, где мфо выдают краткосрочные займы до зарплаты, — это индикатор отсутствия финансовой подушки. Процедура получения займов максимально упрощена: достаточно подать заявку онлайн, и через 15 минут деньги на карте. Однако за этой простотой скрываются огромные процентные ставки, которые делают невозможным формирование сбережений. Серийное обращение за безотказными займами — это прямой путь к долговой яме, а не к финансовой стабильности.
Мелкие утечки: платные подписки и импульсивные покупки
Десятки платных подписок на онлайн-сервисы, ежедневный кофе «на вынос», спонтанные покупки на маркетплейсах под влиянием «выгодных предложений» — все это создает постоянный отток средств. 200-300 рублей в день кажутся незначительной суммой, но в месяц это 6 000 — 9 000 рублей, или 72 000 — 108 000 рублей в год. С учетом сложного процента за 10 лет эта сумма превратилась бы в 1,5-2 миллиона рублей капитала.
Фактор безопасности: как не потерять накопленное
Формирование капитала неразрывно связано с рисками. Важнейшим аспектом становится онлайн защита и финансовая грамотность.
- Мошенничество в сфере финансовых услуг: С ростом капитала человек становится мишенью для мошенников, предлагающих «сверхприбыльные» инвестиции. Критически важно проверять лицензии брокеров и управляющих компаний, не передавать личные данные и использовать сложные пароли.
- Финансовые пирамиды: Предложения с гарантированной доходностью выше рыночной (например, 30-50% годовых) — это почти всегда обман. Понимание того, как избежать мошенничества, — это такой же важный навык, как и умение зарабатывать.
- Рыночные риски: Волатильность рынка — это норма. Паника и продажа активов на спаде — главная ошибка начинающего инвестора. Долгосрочная стратегия и диверсификация — ключевые методы снижения этого риска.
Что делать сегодня, если время упущено?
Расчет за 10 лет показывает причинно-следственную связь между регулярными действиями в прошлом и результатом в настоящем. Если старт не был дан в 2014 году, стратегия должна быть пересмотрена.
- Агрессивное увеличение нормы сбережений: Если до пенсии осталось 10 лет, а накоплений нет, придется откладывать не 15-20%, а 30-50% от дохода. Это требует радикального пересмотра бюджета.
- Повышение активного дохода: Поиск подработки, смена профессии на ту, что больше в спрос, монетизация хобби. Увеличение входящего денежного потока — самый эффективный способ ускорить накопление капитала.
- Оптимизация долговой нагрузки: Рефинансирование существующих кредитов под более низкий процент. Полный отказ от потребительских кредитов и микрозаймов. Деньги, уходящие на проценты, должны быть перенаправлены в инвестиции.
- Пересмотр пенсионных ожиданий: Возможно, придется либо работать дольше установленного срока, либо согласиться на более скромный уровень жизни на пенсии, либо рассмотреть вариант переезда в регион с более низкой стоимостью жизни.
Итоги
Пенсия в 20 000 рублей — это не злой рок, а математический результат отсутствия долгосрочной финансовой стратегии. Чтобы избежать этого сценария, 10 лет назад человеку со средней зарплатой нужно было начать ежемесячно инвестировать сумму, сопоставимую с платежом по автокредиту.
Ключевые факторы, препятствующие этому, — высокая закредитованность, привычка к импульсивным тратам и финансовая безграмотность, которая делает людей уязвимыми для ловушек легких денег вроде краткосрочных займов. Решение проблемы лежит в плоскости жесткой финансовой дисциплины, увеличения доходов и регулярного инвестирования на протяжении длительного времени. Чем позже будет дан старт, тем более агрессивной и сложной должна быть стратегия.
Обсуждение
0Комментариев пока нет — начните обсуждение первым.