
Сидишь, смотришь на цифру в приложении банка, и как-то тоскливо. Этот займ, который брал «буквально на пару недель до зарплаты», висит уже который месяц, и каждый платеж будто уходит в песок – основная сумма почти не меняется.
Многие МФО предлагают, казалось бы, простые условия, а список документов – минимальный, часто нужен только паспорт РФ. Вот эта легкость, особенно когда обещают получение средств с любой кредитной историей, и затягивает в ловушку.
Но хорошая новость в том, что ты не в тупике. Есть рабочий, проверенный на себе и друзьях метод, как раскидаться с долгами на четверть быстрее. И для этого не нужно искать вторую работу или продавать почку. Нужны только твой смартфон и три бесплатных приложения.
Почему стандартный подход не работает?
Давай по-честному. Как обычно гасят займ? Просто вносят минимальный ежемесячный платеж в указанную дату и ждут следующего месяца. Банку или МФО это только на руку. Большая часть твоего платежа – это проценты, которые ты платишь за пользование их деньгами. Сам «скелет» долга, его тело, уменьшается черепашьими темпами.
Ты платишь, платишь, а долг все тот же. Это демотивирует. Руки опускаются, и кажется, что эта лямка на всю жизнь. Психологически ты сдаешься и просто принимаешь это как еще один коммунальный платеж. Но это не так. Твоя задача – бить не по процентам, а по телу долга. Каждый рубль, внесенный сверх обязательного платежа, идет именно туда, сокращая основную сумму. А чем меньше основная сумма, тем меньше на нее начисляется процентов в следующем месяце. Понимаешь? Это как снежный ком, только в обратную сторону. Ты его не катишь, а растапливаешь.
И вот тут нам на помощь приходят технологии. Мы будем искать и направлять на погашение те деньги, о существовании которых ты даже не подозревал.
Приложение №1: «Финансовый ревизор»
Первый шаг – это перестать быть страусом, который прячет голову в песок. Нужно честно посмотреть, куда уходят твои деньги. Не примерно «ну, на еду, на проезд, на кофе», а до копейки.
Проблема: Деньги как вода
Ты получаешь зарплату, и кажется, что сумма приличная. Но проходит неделя-другая, и денег уже нет. Куда они делись? Непонятно. Заходишь в магазин за хлебом, выходишь с полной корзиной всякой ерунды. Заказываешь пиццу, потому что лень готовить. Покупаешь очередную подписку на онлайн-кинотеатр, которой воспользуешься два раза. Это не потому, что ты плохой или транжира. Просто мозг так устроен – он не любит считать мелкие расходы. 150 рублей на кофе – ерунда. 300 рублей на такси – бывает. 500 рублей на бизнес-ланч – ну а как иначе? А потом за месяц эти «мелочи» складываются в сумму, равную половине твоего платежа по займу.
Решение: Приложение для учета финансов
Твоя задача – установить любое бесплатное приложение для учета расходов. Их полно: CoinKeeper, Дзен-мани, Wallet или даже встроенные функции в приложениях крупных банков. Неважно, какое выберешь, главное – принцип.
Как с этим работать:
- Подключи карты. Современные приложения умеют сами подтягивать все транзакции с твоих банковских карт. Руками вбивать почти ничего не придется, кроме налички.
- Живи как обычно. Первые две-три недели ничего не меняй в своих привычках. Не пытайся экономить. Нам нужна чистая, честная картина твоих трат. Задача этого этапа – сбор данных, а не самоограничение.
- Анализируй без эмоций. Спустя месяц открой отчет. Приложение покажет тебе красивые круговые диаграммы. И вот тут тебя может ждать шок. Ты увидишь, что на категорию «Рестораны и кафе» ушло 15% бюджета, на «Такси» – 10%, а на «Спонтанные покупки» – еще 12%. Это твои «черные дыры».
Совет эксперта: Не пытайся урезать все и сразу. Это прямой путь к срыву. Выбери 2-3 самые «жирные» и необязательные категории. Поставь себе цель: в следующем месяце сократить расходы по ним на 20-30%. Не на 100%. Если тратил на кофе с собой 4000 в месяц, поставь цель уложиться в 3000. Это реально. Освободившиеся 1000 рублей – это твой первый снаряд, который полетит в тело долга.
С помощью этого простого инструмента ты находишь 2000-5000 рублей в месяц, которые раньше просто испарялись. Это уже серьезная прибавка к твоему досрочному погашению.
Приложение №2: «Охотник за кэшбэком»
Окей, с необязательными тратами разобрались. Но есть же расходы, от которых никуда не деться: продукты, коммуналка, бытовая химия, одежда. Можно ли и здесь найти деньги для досрочного погашения? Еще как.
Проблема: Ты платишь полную цену
Каждый раз, когда ты платишь за товар или услугу 100% их стоимости, ты, по сути, теряешь деньги. Почти все крупные магазины, сервисы и банки встроены в партнерские программы и готовы возвращать тебе часть потраченной суммы, чтобы удержать тебя как клиента. Но большинство людей либо не знают об этом, либо ленятся этим пользоваться.
Решение: Агрегаторы кэшбэка и банковские программы
Здесь у нас два фронта:
1. Кэшбэк-сервисы (приложения типа Letyshops, Megabonus и т.д.):
Это посредники между тобой и магазином. Ты переходишь в интернет-магазин через их приложение, делаешь покупку как обычно, а через некоторое время сервис возвращает тебе процент от покупки (от 1% до 15%, а иногда и больше).
Как с этим работать:
- Поставь привычку. Перед любой покупкой в интернете (от заказа еды до покупки авиабилетов) сначала проверяй, есть ли этот магазин в кэшбэк-сервисе. Это занимает 15 секунд.
- Выведи на отдельный счет. Все деньги, которые копятся в кэшбэк-сервисе, не трать. Раз в месяц выводи их на отдельную карту или сразу на счет, с которого гасишь займ. Это «не твои» деньги, это деньги для борьбы с долгом.
2. Банковский кэшбэк:
Изучи условия по своей карте. Почти все банки предлагают кэшбэк. Часто есть категории с повышенным кэшбэком (например, 5% на супермаркеты в этом месяце).
Как с этим работать:
- Настрой автоплатежи. Если есть возможность, оплачивай коммуналку, интернет и мобильную связь картой с кэшбэком.
- Следи за категориями. Раз в месяц заходи в приложение банка и выбирай категории повышенного кэшбэка, которые соответствуют твоим основным тратам.
- Используй «копилку». Многие банки позволяют настроить автоматическое округление трат или перевод всего полученного кэшбэка в отдельную «копилку» или на накопительный счет. Настрой это. А в конце месяца всю сумму из копилки – на досрочное погашение.
Важно знать: Не попадайся в ловушку! Цель кэшбэка – не потратить больше, чтобы больше вернуть, а вернуть часть с того, что ты и так бы потратил. Если ты видишь кэшбэк 10% на телевизоры, но телевизор тебе не нужен, – это не экономия, а лишние траты. Мы тут долги гасим, а не затариваемся барахлом.
Комбинируя эти два подхода, средний человек, который активно пользуется картами, может «наохотиться» еще на 1000-3000 рублей в месяц. Эти деньги ты бы просто подарил магазинам и банкам. А так они пойдут на твою финансовую свободу.
Приложение №3: «Незаметный накопитель» (тот самый, о котором не расскажут в банке)
А вот и вишенка на торте. Этот метод самый мощный, потому что он работает на автопилоте и использует особенности нашей психологии. Банкиры знают об этой функции, но они никогда не представят ее тебе как инструмент для сверхбыстрого погашения кредита. Для них это просто забавная «копилка» для клиента, способ повысить его лояльность. А для нас – секретное оружие.
Проблема: Психологический барьер
Собрать 3000 рублей и сознательно отдать их банку сверх платежа – это больно. Мозг сопротивляется. «А вдруг эти деньги понадобятся?», «Это же целых три тысячи, я мог бы на них…». И ты откладываешь, а потом эти деньги тратятся на что-то другое. Нам нужен способ откладывать деньги так, чтобы мозг этого даже не заметил.
Решение: Функция «Округление трат» в твоем банковском приложении
Практически у каждого крупного банка (Сбер, Тинькофф, Альфа и т.д.) в приложении есть функция автоматического накопления, которая часто называется «Копилка», «Инвесткопилка» или что-то в этом роде. Внутри нее есть волшебная настройка – округление.
Как это работает:
Ты можешь настроить округление каждой своей покупки до 10, 50 или 100 рублей.
Пример:
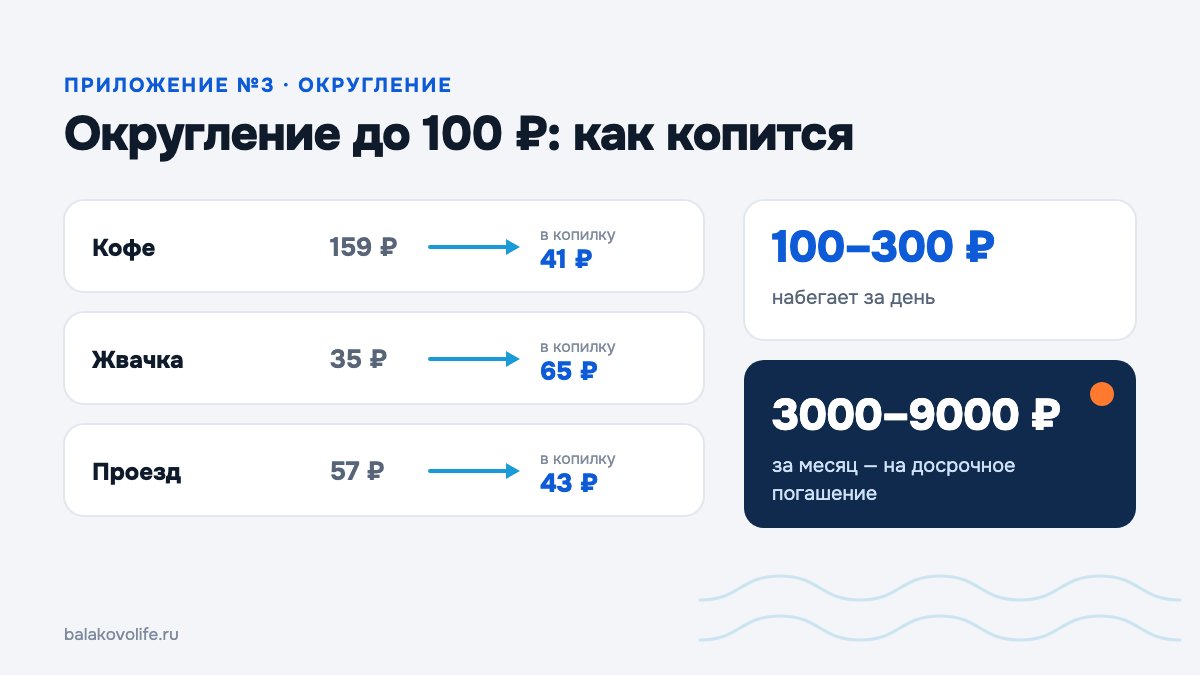
- Ты установил округление до 100 рублей.
- Покупаешь кофе за 159 рублей. С твоей карты списывается 159 рублей, и сразу же 41 рубль (100 — 59 = 41, если округлять до сотни) переводится на отдельный счет-копилку.
- Покупаешь жвачку за 35 рублей. На копилку уходит 65 рублей.
- Оплачиваешь проезд за 57 рублей. На копилку уходит 43 рубля.
Ты не чувствуешь этих копеек. Твой мозг видит основную трату, а этот «хвостик» просто не замечает. Но за день таких микротранзакций набегает 100-300 рублей. За месяц это выливается в 3000-9000 рублей! И это самые безболезненные деньги, которые ты когда-либо откладывал.
Как с этим работать (пошаговая инструкция):
- Найди и включи. Зайди в приложение своего основного банка. Найди раздел «Накопления», «Цели» или «Копилка». Включи ее и выбери способ пополнения «Округление транзакций».
- Ставь максимум. Не мелочись. Ставь округление до 50 или, что еще лучше, до 100 рублей. Поверь, ты этого не заметишь в повседневной жизни.
- Забудь на месяц. Просто живи своей жизнью, пользуйся картой как обычно. Не заглядывай в копилку каждый день.
- День «Х». В конце месяца (например, за день до даты обязательного платежа по займу) зайди в копилку. Удивись сумме, которая там накопилась.
- Переведи и погаси. Сразу же переведи всю сумму на счет, с которого гасишь займ, и сделай досрочное погашение. Обязательно с опцией «в счет уменьшения основного долга», а не «в счет уменьшения срока». Это выгоднее в долгосрочной перспективе.
Этот инструмент ломает систему. Он автоматизирует накопление и убирает необходимость в силе воли. Ты просто не успеваешь потратить эти деньги на что-то другое.
Немного о глобальных целях
Когда ты видишь, как легко получается аккумулировать средства, начинаешь думать шире. Сегодня ты гасишь потребительский займ, который, возможно, брал на какие-то срочные нужды. А завтра, освободившись от долгов, ты сможешь направить этот финансовый поток на что-то более созидательное. Например, на развитие бизнеса. Многие успешные проекты начинались не с огромных инвестиций, а с грамотного управления личными финансами. Это может быть стартом для развития детского и среднего бизнеса и предпринимательства в твоем лице. Кто-то задумается, что лучше: недвижимость или вклад, и начнет формировать капитал. Все эти виды вкладов в банке и инвестиционные инструменты станут тебе доступны, когда ты перестанешь кормить процентами МФО. Даже такие высокие материи, как вклад в развитие общества и демократических институтов, начинаются с личной финансовой свободы каждого отдельного человека.
Собираем все вместе: твой ежемесячный боевой план
Итак, у нас есть три источника дополнительных денег для погашения займа. Давай соберем это в единую систему.
Раз в месяц, за 2-3 дня до даты платежа:
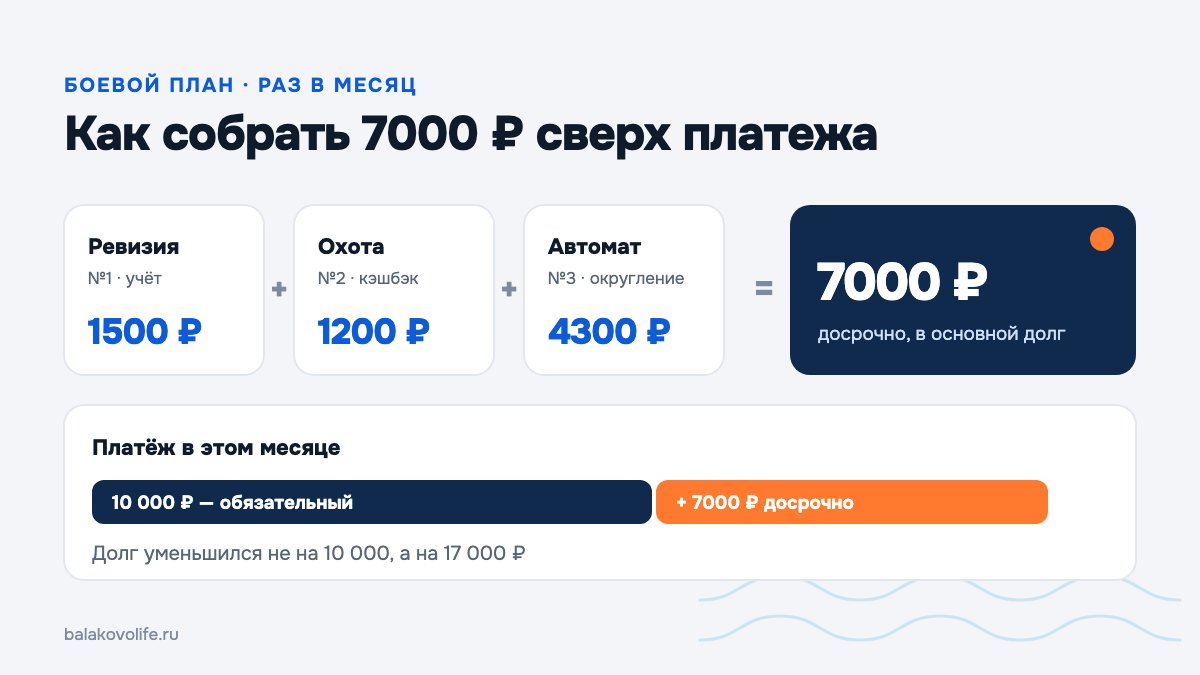
- Ревизия (Приложение №1): Открываешь учет расходов. Смотришь, насколько удалось сократить траты в «черных дырах». Сэкономленную сумму (например, 1500 рублей) мысленно фиксируешь.
- Охота (Приложение №2): Выводишь весь накопленный кэшбэк из всех сервисов и банковских копилок на основной счет. Допустим, это еще 1200 рублей.
- Автомат (Приложение №3): Обнуляешь свою «копилку с округлениями». Переводишь оттуда всю сумму (скажем, 4300 рублей) на основной счет.
- Главный удар: Суммируешь все: 1500 + 1200 + 4300 = 7000 рублей.
- Платеж: Сначала вносишь свой обязательный ежемесячный платеж (например, 10 000 рублей). Сразу после этого делаешь второй платеж – досрочное погашение на всю собранную сумму (7000 рублей), указав, что это погашение основного долга.
Вуаля! В этом месяце ты погасил долг не на 10 000, а на 17 000 рублей. Повторяя это из месяца в месяц, ты увидишь в графике платежей, как стремительно сокращается твой долг и общая переплата. Те самые 25% (а то и 30-40%, если подойти с умом) сокращения срока – это абсолютно реальная цифра.
Итоги
Забудь про волшебные таблетки. Их не существует. Работает только система и дисциплина. Но технологии могут сделать эту систему почти автоматической и безболезненной.
- Приложение №1 (Учет) – дает тебе знание, куда уходят деньги, и помогает найти резервы.
- Приложение №2 (Кэшбэк) – возвращает тебе часть денег с обязательных трат.
- Приложение №3 (Округление) – незаметно для твоего мозга копит деньги с каждой покупки.
Начать просто. Прямо сейчас скачай первое приложение и подключи карты. Это займет 10 минут. Через месяц ты скажешь себе спасибо. Перестань кормить банкиров своими процентами. Эти деньги должны работать на тебя, на твое будущее, а не на их бонусы в конце года. Ты можешь выбраться из этого гораздо быстрее, чем думаешь. Действуй.
Обсуждение
0Комментариев пока нет — начните обсуждение первым.