
Срочная нужда в деньгах всегда треплет нервы и опустошает кошелек. Представь ситуацию: сломался холодильник, до зарплаты неделя, а на улице +30. Вся еда рискует отправиться в мусорку. Первая мысль, конечно, – быстро перехватить денег, и многие бегут в интернет, чтобы взять займ срочно. Заполняют анкету на автомате, жмут «Отправить» и… получают отказ. Потом еще раз. И еще. Знакомо?
Так вот, фишка в том, что твою заявку в 99% случаев сначала читает не человек, а бездушный робот-скоринг. Эта программа сканирует анкету на наличие определенных слов-триггеров, так называемых стоп-слов.
Увидит такое слово – и твоя заявка летит в корзину еще до того, как ее увидит живой менеджер. Я много лет в этой теме кручусь и насмотрелся на всякое. Давай разберем по косточкам, что это за слова, почему они так бесят кредиторов и чем их заменить, чтобы твои шансы на одобрение взлетели до небес.
Слова-убийцы: что точно не надо писать в анкете
Запомни главное правило: для кредитора ты – не человек в беде, а инвестиционный проект. Он должен быть уверен, что вложенные в тебя деньги вернутся с прибылью. Любое слово, которое намекает на риск, нестабильность или проблемы с законом, – это красный флаг. Давай пройдемся по основным категориям.
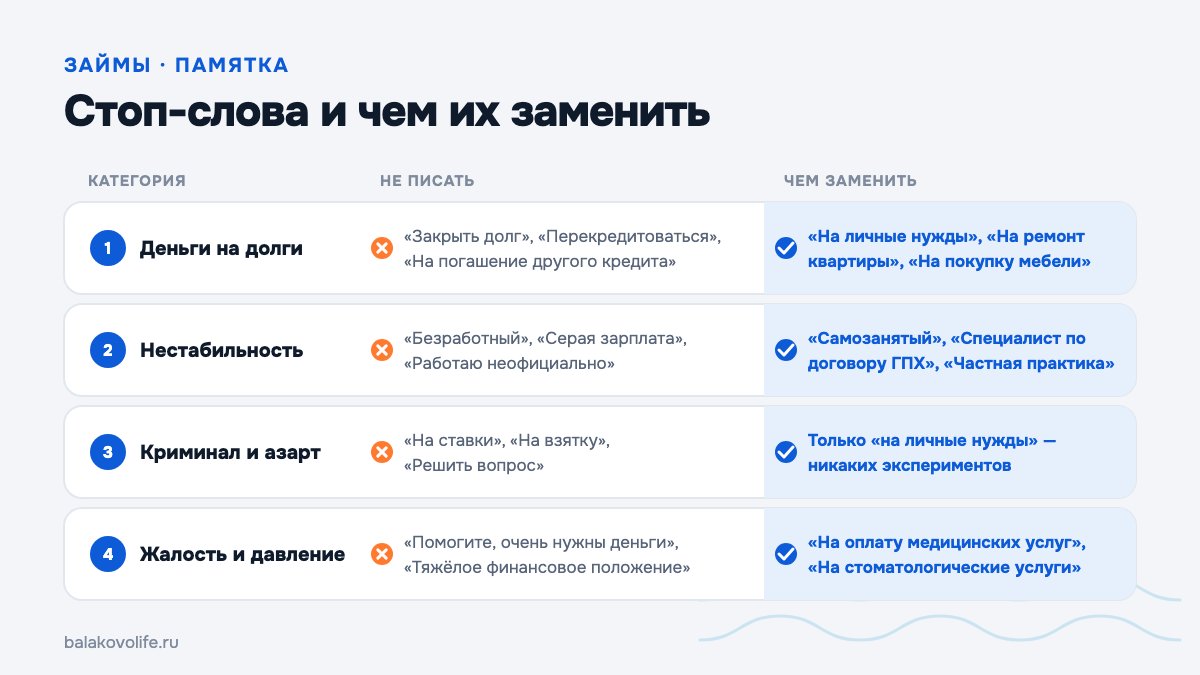
Категория 1: «Деньги на долги»
Это самый жирный и самый очевидный стоп-сигнал. Если ты берешь деньги, чтобы отдать другие деньги, для кредитора это означает одно: ты в долговой яме. Ты не решаешь финансовую проблему, а лишь оттягиваешь неизбежное. Робот видит это и сразу ставит метку «неблагонадежный».
Что нельзя писать:
- «На погашение другого кредита/займа»
- «Закрыть долг»
- «Перекредитоваться»
- «Отдать долг коллекторам»
- «На оплату просрочки по кредиту»
Даже если это чистая правда, никогда не указывай это в цели займа. Это финансовый суицид.
Чем заменить:
Самый универсальный и безопасный вариант – «на личные нужды». Эта формулировка не несет никакой негативной окраски. Она нейтральна и понятна. Если хочется конкретики, используй позитивные и бытовые цели:
- «На ремонт квартиры/автомобиля»
- «На покупку мебели»
- «На оплату бытовой техники» (тот самый сломанный холодильник)
- «На туристическую поездку»
- «На оплату обучения»
Видишь разницу? В первом случае ты – проблемный клиент, который тонет в долгах. Во втором – обычный человек с понятными житейскими потребностями.
Категория 2: «Нестабильность и риски»
Кредитор хочет видеть, что у тебя есть стабильный источник дохода, чтобы обслуживать займ. Все, что говорит об обратном, работает против тебя.
Что нельзя писать:
- «Безработный», «временно не работаю», «ищу работу». Это моментальный отказ в 99,9% случаев. Никто не даст денег тому, у кого их нет и не предвидится.
- «Неофициальный доход», «серая зарплата», «работаю неофициально». Для скоринг-системы это равносильно отсутствию дохода.
- «Фрилансер» (с осторожностью). Само по себе слово не критично, но в сочетании с небольшим доходом может насторожить.
- «Временная работа», «сезонный рабочий». Опять же, намек на нестабильность.
Чем заменить:
Тут нужно быть немного хитрее. Если ты работаешь без трудового договора, это не значит, что у тебя нет дохода.
- Вместо «фрилансер» или «неофициально» лучше указать «самозанятый» (если ты действительно оформил этот статус, это вообще идеально). Если нет – можно указать «специалист по договору ГПХ» или «частная практика».
- Укажи свой реальный средний доход за последние 3-6 месяцев. Не занижай, но и не завышай до небес. Если укажешь 150 000 рублей, а работаешь курьером, система может счесть это ложью.
- Если у тебя есть дополнительный доход (сдаешь квартиру, подрабатываешь на машине), обязательно укажи это в соответствующей графе. Это твой плюс.
Главная задача – показать, что у тебя есть регулярный и прогнозируемый денежный поток. Микрофинансовые компании лояльнее банков, но и они не хотят выдавать займы в пустоту.
Категория 3: «Криминал, азарт и сомнительные цели»
Тут, думаю, все очевидно. Любые слова, которые даже косвенно связаны с чем-то незаконным или высокорискованным, – это стопроцентный бан.
Что нельзя писать:
- «На ставки», «поиграть в казино», «на букмекерскую контору»
- «На взятку», «решить вопрос»
- «На адвоката», «оплатить штраф ГИБДД» (хотя это и законно, но ассоциируется с проблемами)
- «На покупку оружия», «на запрещенные вещества» (без комментариев)
Чем заменить:
Даже не думай. Просто пиши «на личные нужды». Никаких экспериментов. Любая попытка объяснить «особую» цель такого рода закончится отказом и, возможно, попаданием в черный список.
Категория 4: «Жалость и давление»
Многие думают, что если описать свою тяжелую жизненную ситуацию, то кредитор проникнется и поможет. Это фатальная ошибка. Робот-скоринг не умеет сочувствовать. Для него такие слова – маркеры отчаяния, а отчаявшийся человек – непредсказуемый плательщик.
Что нельзя писать:
- «Срочно на лечение», «на операцию матери»
- «Помогите, очень нужны деньги»
- «Тяжелое финансовое положение»
- «Нечем кормить детей»
Это все очень грустно, но в анкете на займ этому не место. Такие формулировки кричат о том, что возврат долга для тебя будет на последнем месте в списке приоритетов.
Чем заменить:
Если деньги нужны на медицинские цели, используй нейтральную и деловую формулировку:
- «На оплату медицинских услуг»
- «На стоматологические услуги»
Это звучит как плановая, контролируемая трата, а не как ситуация «все пропало».
Чек-лист перед отправкой заявки
Короче, перед тем как нажать заветную кнопку, пробегись по этому списку. Это как предстартовая проверка у пилотов, сэкономит кучу нервов.
- Проверь на ошибки. Имя «Алекснадр» вместо «Александр» или опечатка в номере паспорта может стать причиной отказа. Система просто не сможет тебя идентифицировать.
- Цель займа – нейтральная. «Личные нужды», «ремонт», «покупка» – твои лучшие друзья. Никаких долгов, болезней и отчаяния.
- Доход – адекватный и честный. Указывай реальный средний доход. Если работаешь неофициально, используй правильные формулировки («самозанятый», «частная практика»).
- Контакты – рабочие. Убедись, что твой телефон включен и доступен. Если просят контакты третьих лиц (друга, коллеги), предупреди их о возможном звонке.
- Долговая нагрузка – без вранья. Не пытайся скрыть другие кредиты. МФО все равно проверит твою кредитную историю через БКИ. Ложь здесь вызовет больше подозрений, чем наличие кредита.
- Прочитай условия. Банально, но факт. Убедись, что понимаешь ставку, срок и полную стоимость займа. Иногда где-то внизу мелким шрифтом может быть спрятана страховка или доп. услуга.
- Используй промокод. Многие сервисы, где выдают займы, особенно при первом обращении, предлагают беспроцентный период. Ищи, где предоставляется промокод, это может сэкономить тебе приличную сумму.
Давай на цифрах: последствия займа и скрытые камни
Люди часто не понимают, во что ввязываются, особенно когда берут микрозаймы онлайн. Давай посчитаем, чтобы было наглядно.
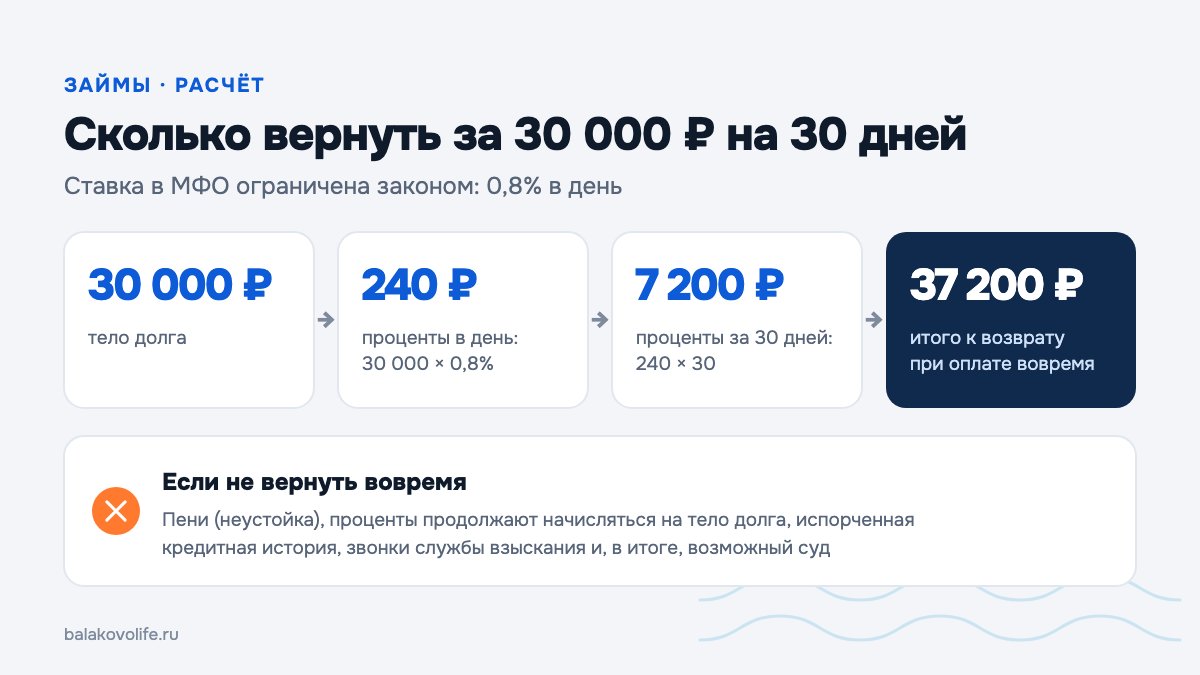
Представим, что ты взял 30 000 рублей на 30 дней. Средняя ставка в МФО сейчас ограничена законом и составляет 0,8% в день.
- Расчет процентов в день: 30 000 руб. * 0,8% = 240 рублей.
- Расчет процентов за 30 дней: 240 руб. * 30 дней = 7 200 рублей.
- Итого к возврату: 30 000 (тело долга) + 7 200 (проценты) = 37 200 рублей.
Казалось бы, 7200 рублей – не такая уж и катастрофа. Но это при условии, что ты вернешь все вовремя. А что если нет?
Допустим, ты просрочил платеж на 10 дней. Начинают капать пени (неустойка), которые тоже ограничены, но все же. Плюс, проценты продолжают начисляться на тело долга. И самое неприятное, о чем многие не знают, – это возможная капитализация процентов, когда начисленные, но не уплаченные проценты прибавляются к основной сумме долга, и уже на эту увеличенную сумму начисляются новые проценты. Конечно, сейчас это жестко регулируется, но в некоторых договорах могут быть свои нюансы.
Последствия займа, который ты не смог вернуть вовремя, – это испорченная кредитная история, звонки от службы взыскания (сначала вежливые, потом не очень) и, в конечном итоге, возможный суд. Поэтому, прежде чем брать займ, всегда задавай себе вопрос: «А я точно смогу его вернуть вот эту конкретную сумму (37 200 в нашем примере) через месяц?». Если есть хоть малейшее сомнение – лучше поищи другие варианты.
А если доход неофициальный? Говорим начистоту
Это больная тема для многих. Как получить займ, если ты таксист, репетитор, строитель на шабашках или мастер маникюра на дому?
Во-первых, не врать, что работаешь в «Газпроме». Это проверяется элементарно. Во-вторых, не писать «безработный». Правда где-то посередине.
Твоя задача – упаковать свой доход в понятную для кредитора форму.
- Посчитай средний заработок. Возьми последние 3-4 месяца и выведи среднее арифметическое. Это и будет твой ежемесячный доход. Будь готов его как-то подтвердить, если попросят (например, выпиской с карты, куда приходят деньги).
- Правильно назови свою деятельность.
- Таксуешь? «Водитель в сфере пассажирских перевозок».
- Делаешь ремонты? «Частный мастер по отделочным работам».
- Продаешь что-то через интернет? «Менеджер интернет-магазина» или «Специалист по электронной коммерции».
- Используй все козыри. Если сдаешь бабушкину квартиру – это «доход от сдачи имущества в аренду». Получаешь алименты – это тоже доход.
Многие микрофинансовые компании понимают, что половина страны работает «в серую», и относятся к этому лояльнее банков. Им важнее твоя текущая платежеспособность и кредитная история, чем запись в трудовой. Главное – не выглядеть в их глазах безработным маргиналом.
Итоги: коротко и по делу
Короче говоря, дружище, получение займа – это не лотерея, а игра по правилам. И правила эти диктует скоринговый робот.
- Забудь о жалости и эмоциях в анкете. Только сухие, нейтральные факты.
- «Личные нужды» – твоя палочка-выручалочка для графы «цель займа».
- Никогда не пиши, что берешь деньги на погашение других долгов.
- Упакуй свой доход правильно, даже если он неофициальный. Покажи себя стабильным, а не отчаявшимся.
- Всегда считай полную стоимость займа и трезво оценивай свои силы. Последствия могут быть очень неприятными.
Помни, что безотказных займов не бывает. Но если подойти к заполнению заявки с умом, проанализировать несколько выгодных предложений и не делать глупых ошибок, о которых мы говорили, твои шансы получить нужную сумму в нужный момент сильно возрастут. Удачи, и пусть финансовые трудности обходят тебя стороной
Обсуждение
0Комментариев пока нет — начните обсуждение первым.