
Каким образом ваши профессиональные компетенции, актуальные для рынка труда 2026 года, могут быть трансформированы из абстрактной записи в резюме в ликвидный, юридически защищенный актив?
Ответ заключается в разработке и строгом следовании персональному финансовому плану, основанному на правовой формализации вашей деятельности и грамотном использовании финансовых инструментов.
Юридические и финансовые основы плана на 2026 год
Разработка персонального финансового плана начинается не с прогнозов, а с юридически значимого анализа текущего положения. Отсутствие этого этапа делает любой план неисполнимым и уязвимым с точки зрения законодательства.
Аудит текущих активов и обязательств: правовой аспект
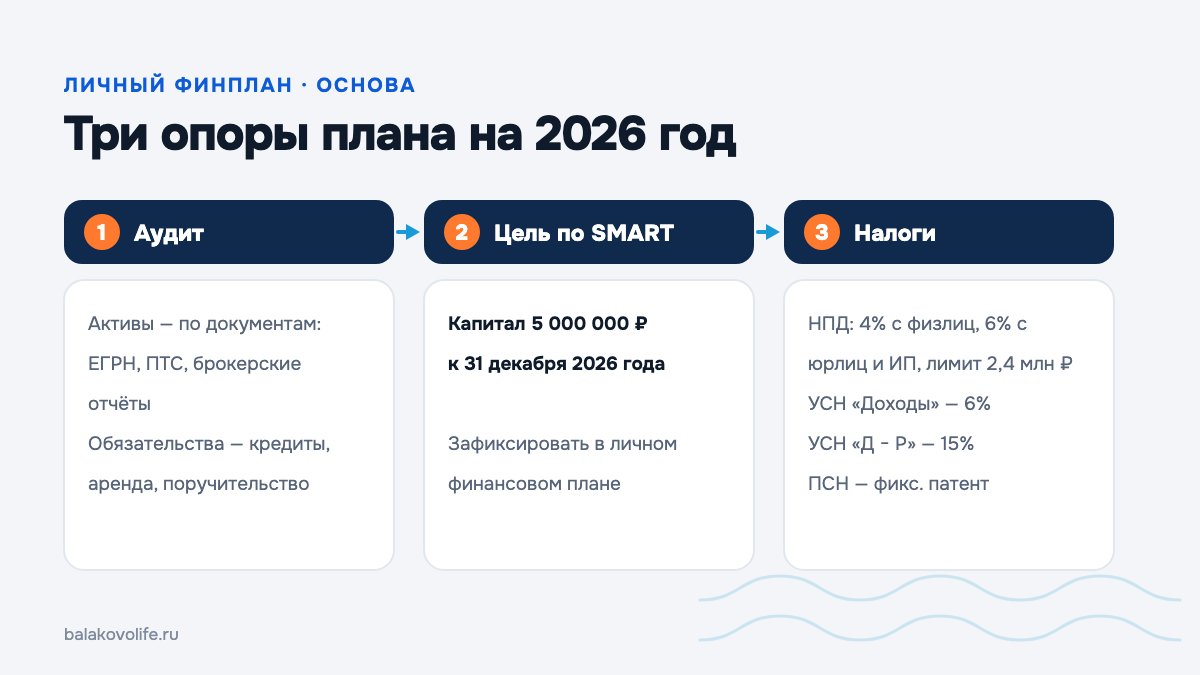
Перед планированием будущего необходимо провести инвентаризацию настоящего. Это не бухгалтерская процедура, а юридическая оценка.
- Активы. Оцениваются не по рыночной стоимости, а с точки зрения правоустанавливающих документов. Недвижимость – выписки из ЕГРН. Транспортные средства – ПТС, СТС. Ценные бумаги – брокерские отчеты, выписки из реестра акционеров. Интеллектуальная собственность (патенты, товарные знаки) – свидетельства Роспатента. Наличие обременений (залог, арест) является критически важной информацией.
- Обязательства. Анализируются все действующие договоры, влекущие за собой финансовые обязательства.
- Кредитные договоры и договоры займа: изучается полная стоимость кредита (ПСК), график платежей, условия досрочного погашения, штрафные санкции за просрочку (статья 330 ГК РФ «Неустойка»).
- Договоры аренды: анализируются сроки, размер платы, ответственность за порчу имущества.
- Договоры поручительства: определяется объем ответственности поручителя, который по закону (статья 363 ГК РФ) несет солидарную ответственность с должником.
Итогом аудита является документ, фиксирующий чистую стоимость ваших активов – разницу между юридически подтвержденными активами и безусловными финансовыми обязательствами.
Определение финансовой цели: фиксация в документах
Финансовая цель, не зафиксированная в измеримых показателях, юридической силы не имеет. Цель должна соответствовать критериям SMART, но с юридическим уклоном.
- Specific (Конкретная): «Сформировать капитал в размере 5 000 000 рублей».
- Measurable (Измеримая): Сумма зафиксирована в рублях РФ на определенную дату.
- Achievable (Достижимая): Цель соотносится с результатами аудита активов и прогнозируемыми доходами.
- Relevant (Релевантная): Цель соответствует долгосрочным планам (например, покупка недвижимости, открытие бизнеса).
- Time-bound (Ограниченная по времени): «К 31 декабря 2026 года».
Эту цель рекомендуется зафиксировать в личном финансовом плане – документе для внутреннего пользования, который, тем не менее, дисциплинирует и служит основанием для принятия решений.
Налоговое планирование как элемент стратегии
Монетизация навыков неразрывно связана с налоговыми обязательствами. Выбор правового статуса и системы налогообложения напрямую влияет на конечную доходность.
- Налог на профессиональный доход (НПД, «самозанятость»): Ставка 4% при работе с физическими лицами, 6% – с юридическими лицами и ИП. Лимит дохода – 2,4 млн рублей в год. Отсутствие обязательных страховых взносов. Оптимально для старта.
- Индивидуальный предприниматель (ИП):
- Упрощенная система налогообложения (УСН) «Доходы»: Ставка 6%. Объект налогообложения – все поступления.
- УСН «Доходы минус расходы»: Ставка 15% (может варьироваться в регионах). Объект налогообложения – разница между доходами и документально подтвержденными расходами.
- Патентная система налогообложения (ПСН): Фиксированная стоимость патента на определенный вид деятельности.
Неправильный выбор системы налогообложения или уклонение от уплаты налогов влечет административную (статья 122 НК РФ) и, в крупных размерах, уголовную (статья 198 УК РФ) ответственность.
Три ключевых навыка как объект капитализации
Рассмотрим три группы компетенций, прогнозируемых как наиболее востребованные, и преобразуем их в юридически и финансово оформленные активы.
Навык 1: Комплексный анализ данных и цифровая грамотность
Данный навык подразумевает способность работать с большими массивами информации, использовать специализированное ПО, выявлять закономерности и представлять результаты.
- Способы монетизации: Консалтинговые услуги для бизнеса по анализу рынков, freelance-проекты по обработке данных, создание платных аналитических отчетов.
- Юридическая формализация:
- Статус: НПД или ИП с кодом ОКВЭД 63.11 «Деятельность по обработке данных, предоставление услуг по размещению информации и связанная с этим деятельность».
- Договор: Договор возмездного оказания услуг (глава 39 ГК РФ). В договоре должны быть четко прописаны: предмет (какой анализ, какие данные), сроки выполнения, стоимость и порядок оплаты, ответственность сторон за неисполнение обязательств. Критически важно включить пункт о конфиденциальности (NDA) для защиты коммерческой тайны заказчика.
- Финансовый аспект: Стоимость услуг формируется на основе человеко-часов и сложности проекта. Все поступления должны проходить через расчетный счет (для ИП) или фиксироваться в приложении «Мой налог» (для НПД).
Навык 2: Управление сложными проектами и антикризисный менеджмент
Компетенция по организации процессов, распределению ресурсов, управлению командой и рисками для достижения конкретной цели в установленные сроки.
- Способы монетизации: Управление проектами на аутсорсе, консалтинг для компаний по оптимизации бизнес-процессов, услуги антикризисного управляющего для малого и среднего бизнеса.
- Юридическая формализация:
- Статус: ИП на УСН. Статус НПД может не подойти из-за ограничений по доходу и невозможности нанимать сотрудников.
- Договор: Договор на управление проектом или консалтинговый договор. Ключевые пункты:
- Scope of Work (SOW): Детальное описание объема работ, исключающее двусмысленное толкование.
- KPI (Ключевые показатели эффективности): Измеримые критерии успешности проекта, к которым привязана оплата (например, бонус за досрочное завершение).
- Ответственность: Четкое разграничение ответственности за результат. Штрафы за срыв сроков по вине исполнителя (неустойка).
- Финансовый аспект: Модель оплаты может быть фиксированной (Fixed Price), повременной (Time & Materials) или включать процент от достигнутого экономического эффекта (Success Fee).
Навык 3: Адаптивность и междисциплинарное обучение
Способность быстро осваивать новые знания и навыки из смежных областей, комбинировать их и создавать новые продукты или услуги.
- Способы монетизации: Создание обучающих курсов, проведение платных вебинаров, написание экспертных статей, запуск нишевых консалтинговых продуктов на стыке нескольких дисциплин (например, «Юридические аспекты IT-стартапов»).
- Юридическая формализация:
- Статус: ИП с несколькими кодами ОКВЭД (например, 85.41 «Образование дополнительное детей и взрослых» и 70.22 «Консультирование по вопросам коммерческой деятельности и управления»).
- Договор: Публичная оферта на сайте (для онлайн-курсов), регулируемая статьей 437 ГК РФ. Договор оказания информационно-консультационных услуг.
- Интеллектуальная собственность: Весь создаваемый контент (тексты, видео, методические материалы) является объектом авторского права (статья 1259 ГК РФ) и подлежит защите.
- Финансовый аспект: Диверсификация источников дохода. Часть прибыли реинвестируется в собственное обучение для поддержания и расширения компетенций.
Инструменты финансирования для монетизации навыков
Для масштабирования деятельности, основанной на навыках (например, закупка оборудования, запуск рекламной кампании), может потребоваться внешнее финансирование.
Кредитование и займы: правовые риски и обязательства
Привлечение заемных средств – это принятие на себя долговых обязательств, регулируемых Федеральным законом «О потребительском кредите (займе)» № 353-ФЗ и Гражданским кодексом РФ.
- Виды займов: Существуют различные виды займов, включая целевые кредиты на развитие малого бизнеса или даже на развитие сельского хозяйства, если ваша деятельность связана с агроконсалтингом.
- Кредитный договор: Документ, требующий скрупулезного изучения. Обращайте внимание на:
- Полную стоимость кредита (ПСК), указанную в рамке на первой странице.
- Условия навязанных услуг (страхование).
- Размер пеней и штрафов за просрочку платежа.
- Право банка на безакцептное списание средств со счетов.
- Микрофинансовые организации (МФО): Деятельность ООО МКК (микрокредитная компания) регулируется ЦБ РФ. МФО часто выдают микрозаймы лицам с плохой кредитной историей, однако процентные ставки значительно выше банковских. Прежде чем выбрать МФО, необходимо проверить ее наличие в государственном реестре МФО. Некоторые организации предлагают так называемыми бесплатными займами (первый беспроцентный заем), но в договоре могут быть скрыты условия, при невыполнении которых начисляется стандартный высокий процент за весь срок пользования займом.
- Процедура оформления: Процесс, как правило, включает подачу заявки, ожидание решения после проверок кредитной истории и предоставление документов. Выдача займов может осуществляться как на карту, так и наличными. Всегда используйте калькулятор займа на сайте организации или независимый калькулятор для предварительного расчета переплаты.
Пример финансового плана: от теории к практике
Рассмотрим конкретный расчет для специалиста по управлению проектами (Навык 2), который решил оформить ИП и запустить свой консалтинговый микробизнес.
- Цель: Привлечь первых 3-х клиентов.
- Требуемые инвестиции: 100 000 рублей на создание сайта, настройку CRM-системы и запуск таргетированной рекламы.
- Источник финансирования: Заем на развитие малого бизнеса.
- Условия: Специалист решает оформить займ, так как банки отказывают новому ИП без оборотов. Он находит предложение от проверенной организации.
Расчет обязательств:
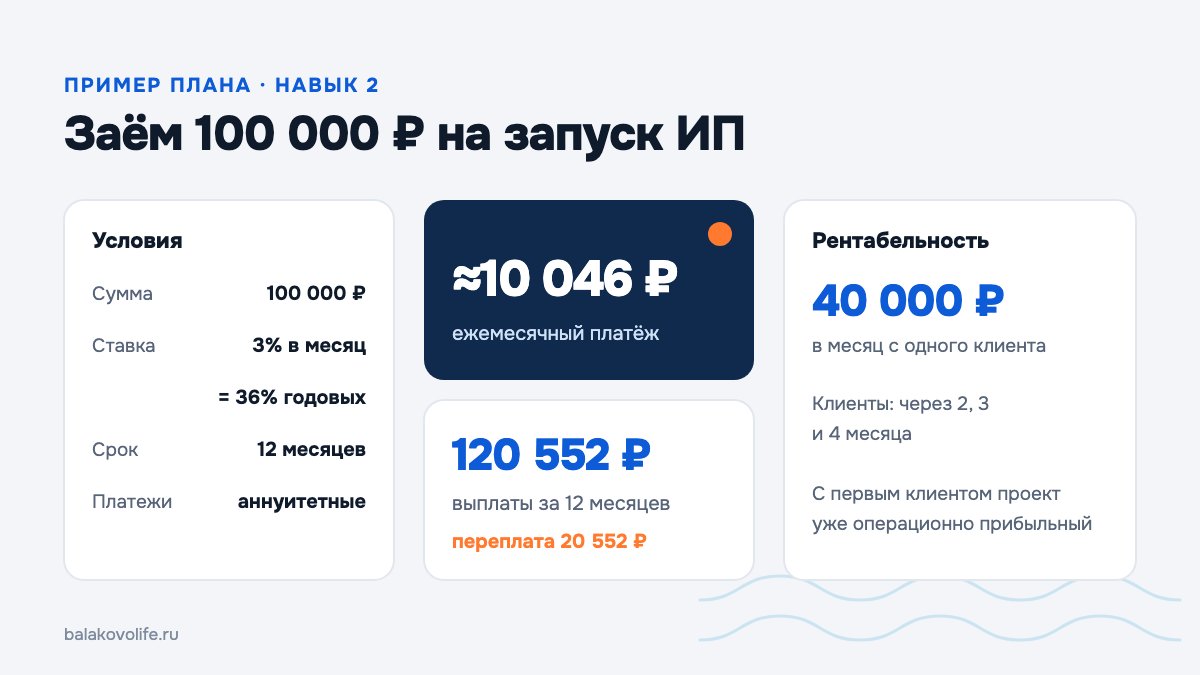
- Сумма займа: 100 000 рублей.
- Процентная ставка: 3% в месяц (что эквивалентно 36% годовых – типичная ставка для небанковского бизнес-кредитования).
- Срок: 12 месяцев.
- Тип платежей: Аннуитетные.
Используя стандартную формулу аннуитетного платежа, получаем:
Ежемесячный платеж (P) = S * (r * (1+r)^n) / ((1+r)^n — 1)
где S = 100 000 (сумма), r = 0.03 (месячная ставка), n = 12 (срок).
P = 100 000 * (0.03 * (1+0.03)^12) / ((1+0.03)^12 — 1) ≈ 10 046 рублей.
- Общая сумма выплат за 12 месяцев: 10 046 * 12 = 120 552 рубля.
- Сумма переплаты (стоимость пользования займом): 120 552 — 100 000 = 20 552 рубля.
Анализ рентабельности:
- Прогнозируемый доход: Специалист планирует заключить 3 договора с ежемесячным платежом 40 000 рублей с каждого. Допустим, первого клиента он находит через 2 месяца, второго – через 3, третьего – через 4.
- Обязательные расходы (кроме займа): Налоги (УСН 6%), страховые взносы ИП (около 4 000 в месяц), расходы на сервисы (5 000 в месяц).
- Точка безубыточности: Проект станет операционно прибыльным, когда ежемесячный доход превысит сумму всех ежемесячных расходов (платеж по займу + налоги + взносы + прочие расходы). С появлением первого клиента (доход 40 000) операционная прибыль уже будет достигнута.
Данный расчет показывает, что привлечение заемных средств является юридически и финансово оправданным шагом, если ожидаемая доходность от монетизации навыка существенно превышает стоимость заемного капитала.
Итоги
- Личный финансовый план на 2026 год – это не набор желаний, а структурированный документ, основанный на юридическом аудите активов и обязательств, четко сформулированных целях и налоговом планировании.
- Ключевые навыки будущего (анализ данных, управление проектами, адаптивность) являются не просто строчками в резюме, а потенциальными активами, требующими юридической формализации через выбор правового статуса (НПД, ИП) и грамотного оформления договорных отношений.
- Привлечение заемных средств для масштабирования деятельности требует детального анализа кредитного договора, включая полную стоимость кредита, штрафные санкции и скрытые условия. Необходимо трезво оценивать риски, особенно при обращении в МФО, и соотносить стоимость займа с потенциальной доходностью проекта.
- Успешная капитализация компетенций – это синтез профессионального мастерства, правовой грамотности и финансовой дисциплины.
FAQ: 3 частых вопроса по теме
1. Какой основной юридический риск при монетизации навыков в статусе самозанятого или ИП?
Основной риск – ненадлежащее оформление договорных отношений. Отсутствие договора или его неполнота (нечеткий предмет, сроки, стоимость) может привести к невозможности взыскать оплату с заказчика в судебном порядке. Второй по значимости риск – нарушение налогового законодательства (неуплата налогов, превышение лимитов по доходу для НПД), что влечет за собой штрафы и пени от ФНС.
2. Возможно ли получить займ на развитие бизнеса с плохой кредитной историей?
Да, возможно. Однако традиционные банки с высокой вероятностью откажут в кредите. В этом случае основными кредиторами выступают микрофинансовые организации (МФО), которые более лояльны к заемщикам после поверхностных проверок кредитной истории. Следует быть готовым к тому, что процентные ставки будут значительно выше банковских, а условия договора – более жесткими. Необходимо тщательно изучать договор и проверять регистрацию МФО в реестре ЦБ РФ.
3. Является ли «беспроцентный заем» от МФО действительно бесплатным?
Как правило, нет. Предложение «беспроцентных займов» – это маркетинговый инструмент для привлечения новых клиентов. В договоре, зачастую в «мелком шрифте», прописываются условия, при которых льготный период аннулируется. Например, просрочка платежа даже на один день может привести к начислению стандартного высокого процента за весь период пользования займом с первого дня. Юридически это законно, если условия были прописаны в договоре, который вы подписали.
Обсуждение
0Комментариев пока нет — начните обсуждение первым.